
学校の太陽光発電・蓄電池導入の補助金
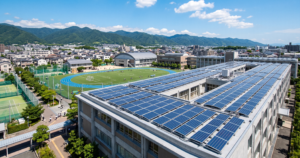
交付金1/2と脱炭素化推進事業債の使い分け 学校に太陽光パネルを載せる計画は、脱炭素の文脈と防災の文脈の両方から出てきます。財源も、その2つの文脈に対応して別々に用意されています。どちらの枠で組むかで、算定割合も交付税措…
交付金1/2と脱炭素化推進事業債の使い分け 学校に太陽光パネルを載せる計画は、脱炭素の文脈と防災の文脈の両方から出てきます。財源も、その2つの文脈に対応して別々に用意されています。どちらの枠で組むかで、算定割合も交付税措…
学校のバリアフリー化には、公立・私立それぞれに国庫補助制度があります。ただし「どの制度が使えるか」は設置者の種別と校種で変わり、補助率も1/3と1/2に分かれます。 さらに、公立の場合は補助額の算定方法に独特のルールがあ…
公立学校の施設整備を支える国の枠組みが学校施設環境改善交付金です。老朽化対策から耐震補強、空調設置、トイレ改修まで幅広い事業が対象になります。 ただし、この交付金には誤解されやすい構造があります。「算定割合1/3」と書い…
学校の省エネ改修に使える補助制度は、文部科学省だけではありません。環境省・経済産業省にも枠があり、それぞれ趣旨も申請ルートも違います。 問題は、この3省の制度が「知っていれば使えるが、知らなければ存在しないのと同じ」とい…
学校の耐震化に使える国の支援は、公立と私立でまったく別の制度です。そして、どちらにも「率だけ見ると読み違える」構造があります。 公立では、算定割合が2/3でも工事費の2/3が出るとは限らない。私立では、令和8年度に補助率…
公立学校施設は、これまで老朽化の進行に伴い建築後およそ40年程度で改築されてきました。しかし文部科学省は、劣化等の状況に応じて必要な対策・改修等を行えば、技術的には70〜80年程度使用することが可能としています。 この転…
継続費・繰越明許費・債務負担行為の使い分け 学校施設の整備は、単年度で終わらない工事が大半です。基本設計、実施設計、工事、竣工と進むだけで3年から4年。統廃合を伴えばさらに長くなります。ところが自治体の予算は会計年度独立…
交付金1/3と緊防債100%の組み合わせ方 学校施設は、児童生徒の学びの場であると同時に、災害時には地域の避難所になります。ところが避難所としての機能を整えようとすると、財源の担当が文部科学省と総務省に分かれ、どちらの制…
補助裏の地方債と継ぎ足し単独事業 学校施設の整備で「国から3分の1補助が出る」と聞くと、残り3分の2は自前で用意するように思えます。実際にはそうではありません。補助裏と呼ばれる地方負担分の大半は地方債で起こし、その元利償…
学校改修の補助金は何割出るのかを解説。公立学校施設整備費負担金は原則2分の1(施設費負担法第3条)、学校施設環境改善交付金は同法第12条と交付要綱に基づき事業ごとに算定割合が定まります。改築3分の1〜2分の1、地震補強2分の1〜3分の2です。