
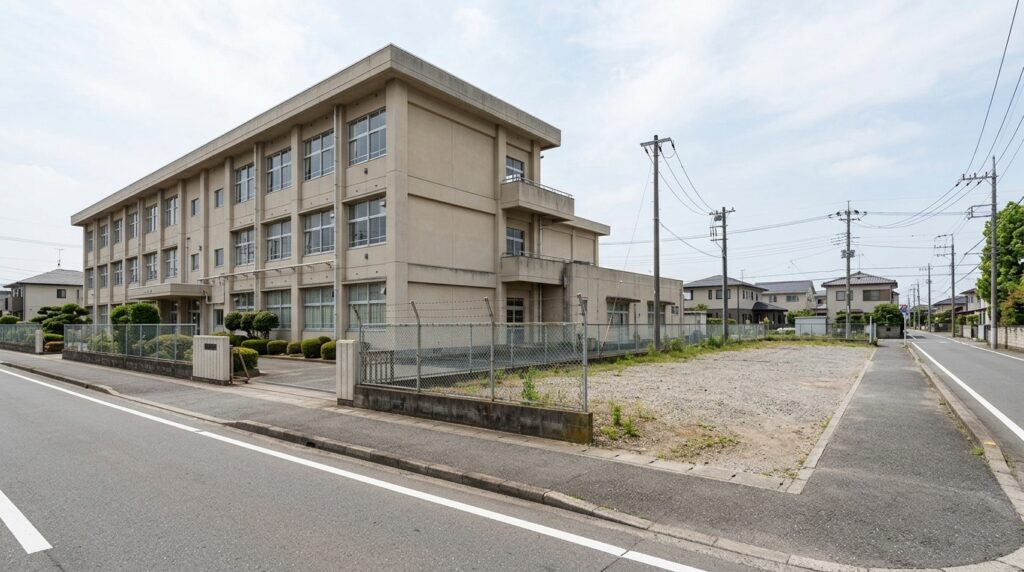
隣地が売りに出た。グラウンドが手狭になった。新しい学部やコースのために校舎を建てる土地が要る。学校法人が土地を取得する機会は多くありませんが、一度の判断が数十年の学校運営を左右します。
学校用地の取得には、一般の不動産取引にはない確認事項があります。設置基準の面積、自己所有の原則、学校を建てられる用途地域、教育用に使う場合の税の非課税。どれかを見落とすと、買った土地を校地として使えないということも起こり得ます。
この記事では、①校地取得とは何か、②面積の基準、③自己所有と借用、④法令上の確認事項、⑤税の扱い、⑥法人内の手続き、の6点を整理します。
目次
この記事の要点
- 校舎と運動場の面積は、学校種ごとの設置基準で最低基準が定められている
- 私立学校の校地・校舎は、設置者の自己所有が原則とされている
- 用途地域によっては学校を建てられず、市街化調整区域では開発許可が必要になる
- 一定面積以上の土地取引は、国土利用計画法の届出が必要
- 教育の用に供する土地の取得は、登録免許税と不動産取得税が非課税
校地取得とは何か?
校地取得とは、学校法人が学校の校舎、運動場、実習用地などに使う土地を、購入、寄附、交換などによって取得することです。
学校法人が土地を取得する場面は、主に次の4つです。
| 場面 | 例 |
|---|---|
| 拡張 | 隣接地を買い増してグラウンドや駐車場を広げる |
| 新設 | 新しい学校や学部の校地を確保する |
| 移転 | キャンパスを別の場所に移す |
| 借地の買取り | 借りていた校地を所有者から買い取る |
面積の基準はどう決まっているか?
学校種ごとの設置基準で、校舎と運動場の最低面積が定められています。
小学校の例
小学校設置基準では、校舎と運動場の面積は、別表に定める面積以上とされています。
| 児童数 | 校舎の面積 | 運動場の面積 |
|---|---|---|
| 40人以下 | 500㎡ | 2,400㎡ |
| 41〜240人 | 500+5×(児童数−40)㎡ | 2,400㎡ |
| 241〜480人 | 500+5×(児童数−40)㎡ | 2,400+10×(児童数−240)㎡ |
| 481〜720人 | 2,700+3×(児童数−480)㎡ | 2,400+10×(児童数−240)㎡ |
| 721人以上 | 2,700+3×(児童数−480)㎡ | 7,200㎡ |
たとえば児童数360人の小学校なら、校舎は2,100平方メートル以上、運動場は3,600平方メートル以上が基準になります。
ただし、地域の実態その他により特別の事情があり、かつ教育上支障がない場合は、この限りでないとされています。
運動場の位置
設置基準では、校舎と運動場は同一の敷地内または隣接する位置に設けるものとされています。特別の事情があり、教育上支障がない場合は、他の適当な位置に設けることができます。
離れた場所にグラウンドを取得する場合は、生徒の移動の安全と時間を説明できるようにしておきます。
中学校、高等学校、大学も、それぞれの設置基準で面積の考え方が定められています。定員を増やす計画があるなら、増員後の基準を満たす面積を確保する必要があります。
校地は自己所有でなければならないか?
原則は自己所有です。
都道府県が定める私立学校の設置等の審査基準では、校地と校舎等は設置者の自己所有であることが原則とされています。長野県の審査基準を例にとると、借用が認められるのは次のような場合です。
| 対象 | 借用が認められる場合 |
|---|---|
| 校地 | 国・地方公共団体の所有地である場合、または相当長期間にわたり安定して借用できる場合で、教育上支障がないとき |
| 校舎等 | 国・地方公共団体の所有で、自己所有できない特別の事情があり、教育上支障がなく専用できるとき |
借地で校地を広げる場合は、契約期間と更新の条件が「相当長期間にわたり安定して」の要件を満たすかを、所轄庁に事前に確認します。審査基準は都道府県ごと、また大学の場合は国の基準で定められているため、所轄庁の基準を必ず確認してください。
法令上何を確認すべきか?
土地の購入前に、5つの点を確認します。
用途地域
建築基準法では、用途地域ごとに建てられる建物が定められています。小学校・中学校・高等学校は工業地域と工業専用地域には建てられません。大学は、第一種・第二種低層住居専用地域、田園住居地域、工業地域、工業専用地域には建てられません。
市街化調整区域の開発許可
市街化調整区域では、学校の建築を目的とした開発行為にも、都市計画法の開発許可が必要です。かつて学校は開発許可の対象外でしたが、平成18年の法改正で対象になりました。許可の見通しがないまま土地を取得しないよう注意が必要です。
国土利用計画法の届出
一定面積以上の土地の売買等の契約をした場合、国土利用計画法に基づき、契約締結日から2週間以内に都道府県知事等への届出が必要です。
| 区域 | 届出が必要な面積 |
|---|---|
| 市街化区域 | 2,000㎡以上 |
| 市街化区域以外の都市計画区域 | 5,000㎡以上 |
| 都市計画区域外 | 10,000㎡以上 |
農地転用
取得する土地が農地であれば、農地法の転用許可が必要です。農業振興地域の農用地区域内の農地は、区域からの除外手続きが先に必要になります。
土壌汚染
3,000平方メートル以上の土地の形質を変更する場合は、土壌汚染対策法に基づき、着手の30日前までに都道府県知事等への届出が必要です。工場跡地などは、取得前に地歴を調べ、必要に応じて土壌調査を行います。
税金はどう扱われるか?
教育に使う土地であれば、取得にかかる税の多くが非課税です。
登録免許税
学校法人が校舎等の敷地、運動場、実習用地などの権利を取得した場合の登記は、登録免許税が非課税とされています。
不動産取得税
学校法人がその設置する学校において直接保育または教育の用に供する不動産を取得した場合は、不動産取得税が課されません。
固定資産税
取得後、直接保育または教育の用に供している土地は、固定資産税と都市計画税が非課税です。
使用開始までの期間に注意
将来の校舎用地として取得し、しばらく使わない場合は、その期間は教育の用に供していないとして課税される可能性があります。取得の時期と使用開始の時期を、都道府県と市町村の税務担当に事前に確認します。
学校法人の税制全体は学校法人の税制優遇はどこまで及ぶか?にまとめています。
法人内の手続きはどうするか?
寄附行為に従って、機関の決定を経ます。
理事会と評議員会
土地の取得は、学校法人にとって重要な資産の譲受けに当たるのが通常です。私立学校法と寄附行為の定めに従い、理事会の決議や評議員会の手続きを経ます。取得資金を借入金で賄う場合も、同様の手続きが必要です。
意思決定の場に出す資料の作り方は理事会で施設投資を通すための資料はどう作るか?を参照してください。
所轄庁への届出
取得した土地を基本財産に組み入れる場合や、校地の変更を伴う場合は、所轄庁への届出や認可の手続きが必要になることがあります。事前に所轄庁に相談します。
価格はどう決めればよいか?
客観的な根拠を持って決めます。
価格の根拠を残す
学校法人の資金は、授業料や補助金、寄附金から成り立っています。相場より高く買えば、その説明責任が問われます。地価公示や都道府県地価調査の価格、近隣の取引事例を参考にし、金額が大きい場合は不動産鑑定士の鑑定評価を取っておくのが確実です。
利益相反に注意する
売主が理事やその親族、理事が関係する会社である場合は、利益相反取引に当たります。私立学校法では、理事が自己または第三者のために学校法人と取引をしようとするときは、理事会の承認を受けることが求められています。価格の妥当性を第三者の評価で裏づけ、手続きを記録に残します。
隣地は交渉の機会が限られる
隣接地は、売りに出る機会がめったにありません。将来の拡張を見込んでいるなら、隣地の所有者と日ごろから関係を築き、売却の意向があれば早めに知らせてもらえるようにしておくことも一つの方法です。
取得の判断はどう組み立てるか?
3つの観点で整理します。
必要性
定員や教育課程の計画から、本当に土地が必要かを確かめます。在籍者数が減る見通しなら、既存の校地の使い方を見直すことで足りる場合もあります。
総費用
土地代に加え、造成、土壌調査、既存建物の解体、インフラの引き込み、仲介手数料などを含めた総費用を見積もります。取得後の施設整備費も合わせて計算します。長期の費用の比較は施設投資のROIはどう考えるか?で扱っています。
財源
自己資金、借入金、寄附金のどれで賄うかを決めます。私立学校の経営改善の中での施設投資の位置づけは私立学校の経営改善で施設はどう位置づけるか?にまとめています。
よくある質問
Q. 隣地を借地にして運動場を広げることはできますか。
A. 所轄庁の審査基準で、相当長期間にわたり安定して借用できる場合などに借用が認められることがあります。契約期間と更新条件を所轄庁に確認してください。
Q. 寄附で土地を受け取る場合も税金はかかりませんか。
A. 教育の用に供する土地であれば、学校法人側の登録免許税と不動産取得税は非課税です。寄附する側には譲渡所得税の問題が生じることがありますが、国税庁長官の承認を受ければ非課税になる特例があります。
Q. 購入前にどこまで調べればよいですか。
A. 用途地域、開発許可の要否、地歴と土壌汚染、埋設物、境界、接道、インフラの状況を確認します。既存建物がある場合は、アスベストの有無も調べます。
Q. 校地の取得に補助金は使えますか。
A. 私立学校の施設整備の補助は、建物の新築や改修を対象とするものが中心で、土地の取得費は対象外となるのが一般的です。取得費は自己資金や借入金、寄附金で賄う前提で計画します。
Q. 取得した土地を当面駐車場として貸すことはできますか。
A. 可能ですが、教育の用に供していない期間は固定資産税の非課税が外れる可能性があり、駐車場の貸付は収益事業に当たる可能性があります。
まとめ
学校法人の校地取得は、一般の不動産取引に加えて、学校ならではの確認事項があります。設置基準の面積、自己所有の原則と借用の条件、用途地域と開発許可、国土利用計画法の届出、農地転用、土壌汚染の届出です。
教育の用に供する土地の取得は、登録免許税と不動産取得税が非課税で、取得後の固定資産税も非課税です。ただし、使用開始までの期間や、教育以外に使う部分は課税される可能性があります。
取得の判断は、必要性、総費用、財源の3つの観点で組み立て、寄附行為に従った機関の手続きと所轄庁への事前相談を経て進めることが大切です。
参考・出典
- 文部科学省「小学校設置基準」 https://www.mext.go.jp/a_menu/shotou/koukijyun/1290242.htm
- 長野県「私立学校等の設置等に関する審査基準」 https://www.pref.nagano.lg.jp/ken-manabi/documents/4-1-1.pdf
- 文部科学省「監事が知っておきたい 学校法人の税務」(平成29年10月13日 監事研修会資料) https://www.mext.go.jp/component/a_menu/education/detail/__icsFiles/afieldfile/2017/10/18/1397326_4.pdf
- 建築基準法、都市計画法、国土利用計画法、農地法、土壌汚染対策法、私立学校法
記載の制度は公表時点のものです。実際の手続きは、所轄庁・地方公共団体の担当部署・専門家にご確認ください。